
Льготные ипотечные программы в Тюмени — полный обзор 2026
Сравним все действующие льготные программы, проверим вашу подходимость и подберём оптимальную
- 4 программы действующих в 2026
- от 5% минимальная ставка
- до 12 млн ₽ максимальная сумма
- 0 ₽ наша консультация
Какие льготные программы доступны сейчас
После завершения массовой льготной ипотеки в июле 2026 года в Тюмени работают четыре основных льготных направления: семейная ипотека, IT-ипотека, военная и субсидированные акции застройщиков.
Семейная и IT-программы работают только на первичном рынке — по ДДУ через эскроу. Военная — единственная льготная программа, которая доступна и на вторичке, и на домах.
Акции застройщиков — маркетинговый инструмент: ставка 1,99–3% на первые 1–3 года за счёт субсидии от застройщика. После окончания льготного периода ставка становится рыночной. Важно считать полную стоимость кредита, а не только начальный платёж.
Если вы не попадаете ни под одну льготную программу — работает стандартная ипотека от 14%. Мы сравниваем все варианты и находим оптимальный с учётом вашего бюджета, семейной ситуации и типа жилья.
Материнский капитал — не программа ипотеки, а источник средств, который совместим с любой из перечисленных программ.
Сводная таблица программ
| Программа | Ставка | Сумма | Взнос | Объект | Кому |
| Семейная | от 5–6% | до 6 млн ₽ | от 20,1% | Новостройка (ДДУ) | Семьи с детьми после 01.01.2020 |
| IT-ипотека | до 6% | до 9 млн ₽ | от 20,1% | Новостройка (ДДУ), ИЖС | Сотрудники аккредит. IT-компаний |
| Военная | льготная | зависит от НИС | за счёт НИС | Новостройка, вторичка, дом | Участники НИС (от 3 лет) |
| Акции застройщиков | от 1,99% (1–3 года) | зависит от ЖК | от 20,1% | Новостройка | Все |
Квартиры в ипотеку
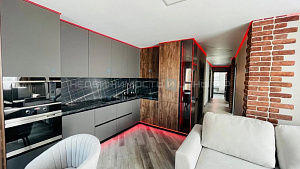
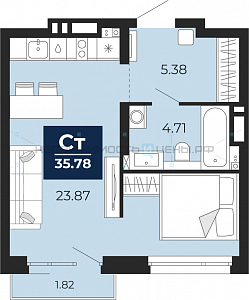
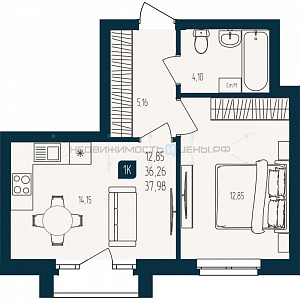
Смотреть все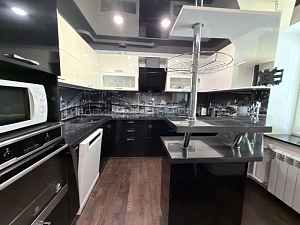
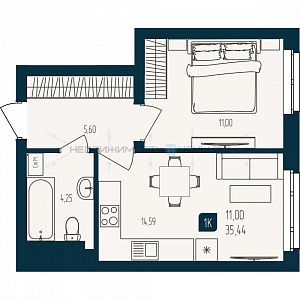

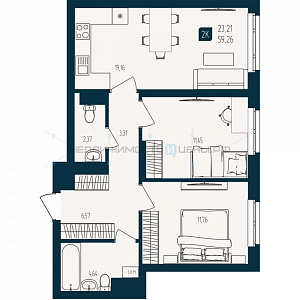
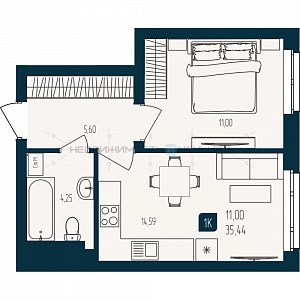
Как мы помогаем с ипотекой: 3 простых шага
-
01Проверим, под какие программы вы подходите
-
02Сравним условия и рассчитаем по каждой
-
03Подберём банк и ЖК под лучшую программу
Часто задаваемые вопросы
Четыре основных: семейная (от 5–6%), IT-ипотека (до 6%), военная (льготная по НИС), акции застройщиков (от 1,99% на 1–3 года). Мы проверяем, какие программы доступны именно вам.
Напрямую — нет. Кредит оформляется по одной программе. Но можно комбинировать льготную программу с маткапиталом (на взнос или погашение) и с региональными субсидиями (при наличии). Мы подбираем оптимальную связку.
В абсолютном большинстве случаев семейная ипотека выгоднее по полной стоимости кредита. Ставка 5–6% действует на весь срок, а субсидированная ставка застройщика (1,99–3%) — только 1–3 года, после чего растёт до рыночной (14% и выше). Разница в переплате может составлять сотни тысяч рублей. Мы всегда сравниваем оба варианта в конкретных числах.
Оформлять стандартную ипотеку по рыночной ставке (от 14%). Это единственный вариант, если нет детей после 2020 года, вы не работаете в IT, не военнослужащий. Мы подбираем банк с минимальной ставкой, максимальным одобрением и помогаем снизить переплату за счёт увеличенного первоначального взноса.
Получите бесплатную консультацию нашего менеджера по всем вопросам, связанных с недвижимостью


